Hvad betyder to-faktor-godkendelse, når du betaler på nettet?
Mette Skovgaard
5 min. læsetid
En ordforklaring i almindeligt sprog: hvad to-faktor-godkendelse og stærk kundeautentifikation er, hvorfor din netbutik beder om dem, og hvordan du bruger dem som en fast vane.
Et ord, der dukker op ved kassen
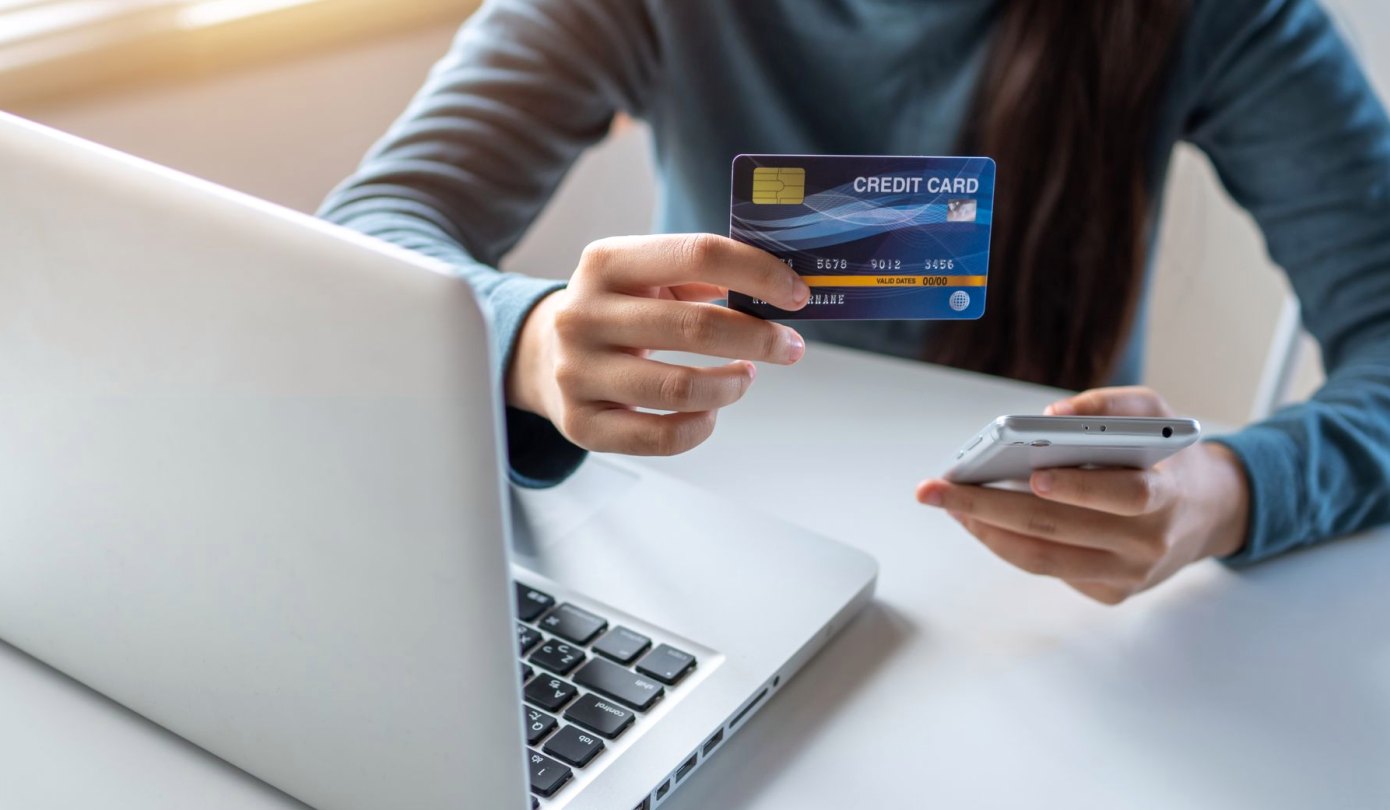
Når du har fyldt kurven og trykker på betal, sker der ofte noget, du ikke selv har bedt om: din telefon vibrerer, eller du bliver bedt om at åbne en app og bekræfte. Mange oplever det som besværligt, især hvis de skal købe noget hurtigt. Men bag den lille pause ligger en regel, som har et fast navn i branchen: to-faktor-godkendelse, eller på fagsprog stærk kundeautentifikation.
I denne guide tager jeg begrebet fra hinanden på almindeligt dansk. Jeg forklarer, hvad de to faktorer er, hvorfor du bliver spurgt, og hvad du selv kan gøre for, at det fungerer som en hjælp frem for en irritation. Som altid er det generel viden, og jeg er ikke tilknyttet banker eller betalingsudbydere. Du får ingen løsning på en konkret sag, men et sprog, så du forstår, hvad du ser på skærmen.
De to faktorer i almindeligt sprog
Ideen er enkel: du skal bevise, at det virkelig er dig, med to forskellige slags beviser. Man deler dem gerne op i tre grupper: noget du ved, noget du har, og noget du er. Noget du ved kan være en kode eller et kodeord. Noget du har kan være din telefon eller en lille kodeviser. Noget du er kan være dit fingeraftryk eller dit ansigt, hvis din telefon bruger det.
To-faktor betyder, at to af de tre grupper skal i spil på samme tid. Kortnummeret på forsiden af dit kort tæller ikke som en faktor, fordi mange mennesker kan have set det, for eksempel i en gammel kvittering eller en pakke. Derfor er det ikke nok, at oplysningerne er rigtige. Netbutikken eller din betalingsudbyder vil også vide, at du holder telefonen i hånden i det øjeblik, betalingen sker.
- Noget du ved: en kode eller et personligt svar
- Noget du har: din telefon eller en kodeviser
- Noget du er: fingeraftryk eller ansigtsgenkendelse
Hvorfor bliver du spurgt, og hvorfor nogle gange ikke
Reglen findes, fordi kortoplysninger kan blive stjålet uden at du opdager det. Med en ekstra godkendelse på din egen enhed bliver det langt sværere for en fremmed at bruge dem. Du har sikkert lagt mærke til, at det ikke sker ved alle køb. Små beløb, gengangere hos en kendt forhandler og abonnementer, du allerede har godkendt, kan undtages, og udbyderen vurderer selv, hvornår det er rimeligt.
Det betyder to ting for dig. For det første er en godkendelse ved et almindeligt køb et godt tegn og ikke et problem. For det andet skal en manglende godkendelse ikke gøre dig mistroisk, men du bør lægge mærke til, hvis en betaling går igennem uden at du har trykket på noget og uden at du kender sælgeren. Det er værd at kigge nærmere på dit kontoudtog og tjekke, hvad pengene gik til.
Sådan læser du godkendelsesskærmen
Den vigtigste vane er at læse, før du trykker. Godkendelsesskærmen viser som regel navnet på den, der skal have pengene, og beløbet. Sammenlign dem med det, du faktisk er ved at købe. Hvis du sidder i en netbutik og køber en jakke til 600 kroner, men skærmen viser et helt andet navn eller et andet beløb, så afbryd og start forfra i stedet for at håbe, at det går.
Vær også opmærksom på, hvem der har startet processen. Du må kun godkende noget, du selv har sat i gang. Får du en anmodning om bekræftelse, uden at du står midt i et køb, eller får du en besked om, at du skal godkende for at få en pakke leveret eller en returbetaling udbetalt, så er det et advarselstegn. Luk skærmen, og kontakt i stedet afsenderen via en adresse eller et nummer, du selv har slået op.
- Tjek modtagerens navn og beløbet hver gang
- Godkend kun køb, du selv har startet
- Del aldrig koder eller engangsbeskeder med andre
En fast rutine i fire små trin
Gode vaner holder bedre, når de er korte. Her er den rutine, jeg selv bruger, og som du kan tilpasse. Først holder du din telefon opdateret og låst, så en fremmed ikke kan godkende noget, selv hvis den ligger fremme. Dernæst afgør du på forhånd, hvilken godkendelsesmetode du foretrækker, og sørger for, at den virker, før du står midt i et køb og har travlt.
Når selve købet sker, læser du modtager og beløb, og først derefter bekræfter du. Bagefter kigger du kort på dit kontoudtog, når det er mest bekvemt, for eksempel en gang om ugen. Det tager få minutter og giver dig overblik over både enkeltkøb og tilbagevendende betalinger. Med tiden bliver det en vane, som du knap lægger mærke til, og som alligevel fanger de fleste uregelmæssigheder tidligt.
- Hold telefonen opdateret og låst
- Vælg din godkendelsesmetode, inden du handler
- Læs modtager og beløb, før du bekræfter
- Kig på kontoudtoget en gang om ugen
Når noget ikke føles rigtigt
Selv med en god rutine kan du møde situationer, hvor noget er mærkeligt: en godkendelse du ikke kan genkende, en kode du ikke har bedt om, eller en skærm der ligner din banks, men ikke helt føles ens. Din mavefornemmelse er værd at lytte til. Afbryd altid, hvis du er i tvivl, og ingen rigtig forretning kræver, at du skynder dig at svare på få sekunder.
Skriv ned, hvad du så, og hvornår, så du kan fortælle det præcist, hvis du vil spørge din bank eller netbutik. Jeg kan ikke vurdere en enkelt sag eller love, at penge kommer tilbage, men en klar beskrivelse gør det lettere for dem, der kan hjælpe. Brug altid de officielle kontaktveje, du selv finder, og aldrig numre eller links fra en uopfordret besked.
To-faktor-godkendelse er ikke teknik for teknikkens skyld, men en måde at sikre, at du selv står bag hvert køb. Når du ved, hvad de to faktorer er, og læser modtager og beløb, før du trykker, bliver pausen ved kassen til en lille kontrol, der er værd at have. Gør det til en rolig vane, og lad tvivl være grund nok til at stoppe op.